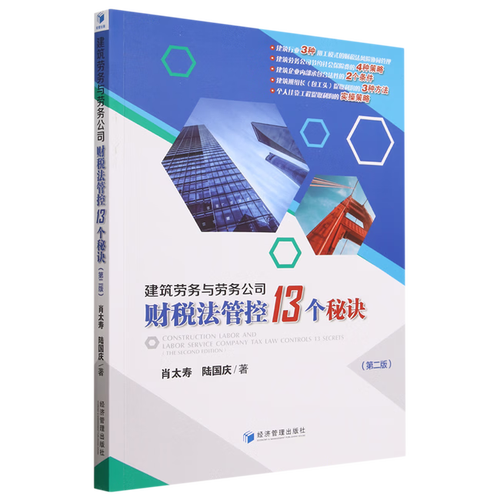
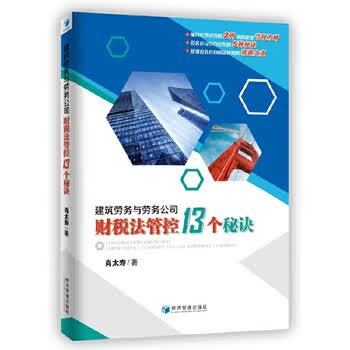
正版全新建筑劳务与劳务公司财税法管控13个秘诀
建筑劳务行业作为劳动密集型领域,涉及资金流动大、税务处理复杂、法律风险高。对于劳务公司而言,如何实现财税法的合规管控,直接关系到企业的生存与发展。本文基于行业实践,提炼出13个关键秘诀,帮助建筑劳务公司筑牢风险防线,提升管理效能。
一、合同流、资金流、发票流、业务流“四流合一”
这是财税法管控的基石。劳务公司必须确保每一项业务中,合同签订方、实际收款方、发票开具方和实际提供劳务方保持一致。任何一流断裂,都可能被税务机关认定为虚开发票或偷逃税款,面临补税、罚款甚至刑事追责。建议建立业务台账,逐笔核对四流信息。
二、劳务用工模式合法选择:全日制、非全日制与劳务外包
根据《劳动合同法》,劳务公司需明确用工性质。全日制用工需缴纳社保;非全日制用工(日均不超4小时、周累计不超24小时)可仅缴工伤保险;劳务外包则应签订承揽合同,避免被认定为事实劳动关系。选择模式时,应结合 project 周期、成本预算和法律风险综合决策。
三、农民工工资专用账户与实名制管理
依据《保障农民工工资支付条例》,劳务公司应开设农民工工资专用账户,实行总包代发制度。落实实名制管理,通过考勤记录、工资支付台账等,确保工资直达本人。这不仅是法律强制要求,更是规避“恶意讨薪”和税务稽查的关键证据。
四、增值税计税方法选择:一般计税 vs 简易计税
建筑劳务可适用简易计税(3%征收率)或一般计税(9%税率,可抵扣进项)。选择时需测算:若取得进项发票少(如人工成本占比高),简易计税更优;若材料、设备租赁进项多,一般计税可能税负更低。注意,一旦选择简易计税,36个月内不得变更。
五、差额征税的精准应用
提供建筑服务适用简易计税的,可扣除支付的分包款后的余额为销售额。劳务公司若将部分劳务再分包,应取得合规发票,在预缴税款时按差额计算。务必保留分包合同、发票、付款凭证,避免因资料不全无法扣除。
六、企业所得税税前扣除凭证管理
劳务成本中,人工费占大头。若直接支付给个人,需凭身份证信息、劳务合同、签收单等内部凭证扣除;若通过劳务派遣,需取得派遣公司发票。注意:无发票的支出不得税前扣除。建议建立成本票据台账,定期自查。
七、个人所得税代扣代缴义务不容推卸
劳务公司向个人支付工资、劳务报酬时,负有代扣代缴个税义务。工资薪金按累计预扣法;劳务报酬按次预扣(20%-40%)。切勿将工资拆分为“工资+报销”逃避个税,金税系统可通过银行流水比对发现异常。
八、社保入税后的合规应对
社保已由税务部门统一征收。劳务公司应按照实际工资如实申报社保基数,除非符合非全日制等豁免情形。若按最低基数缴纳但工资远超,将面临补缴、滞纳金和罚款。可考虑灵活用工平台转移风险,但需确保业务真实。
九、工伤与雇主责任险的税务处理
为员工缴纳工伤保险是法定义务。若购买商业雇主责任险,保险费可计入成本税前扣除,但赔付给员工的部分可能需代扣个税。工伤赔偿金若符合规定,可免征个税。建议将保险与赔偿分开核算。
十、跨区域涉税事项报验与预缴
异地提供建筑劳务,需在项目地预缴增值税(一般计税2%,简易计税3%)和企业所得税(0.2%)。未按规定预缴,将面临项目地税务机关处罚。建议提前办理《跨区域涉税事项报告表》,并在预缴后及时在机构地抵减。
十一、印花税与附加税费的细节管控
建筑劳务合同按“建设工程合同”缴纳印花税(万分之三)。若合同未列明金额,按实际结算额补缴。附加税费(城建税、教育费附加等)以实缴增值税为基数,可享受“六税两费”减半征收优惠。注意小规模纳税人月销售额10万以下免征增值税,但附加税费随之减免。
十二、财务核算规范化:分项目、分税种核算
劳务公司应按每个项目单独设立成本、收入、税金明细账。这不仅能准确计算项目利润,还能应对税务机关的穿透式检查。建议使用财务软件辅助,确保数据可追溯。收入确认应与完工进度匹配,避免提前或滞后纳税。
十三、税务稽查应对与法律风险隔离
面对稽查,应准备完整资料链:合同、考勤、工资表、发票、付款记录、申报表。若存在历史问题,可主动补税并争取从轻处罚。建议将劳务公司与材料采购、设备租赁等业务分离,避免关联交易引发风险。必要时应聘请专业税务律师介入。
建筑劳务公司的财税法管控并非单一环节,而是贯穿业务全流程的系统工程。掌握以上13个秘诀,结合企业实际建立内控制度,方能在合规中降本增效,实现稳健发展。
如若转载,请注明出处:http://www.hnydjzlw.com/product/20.html
更新时间:2026-10-07 23:35:16