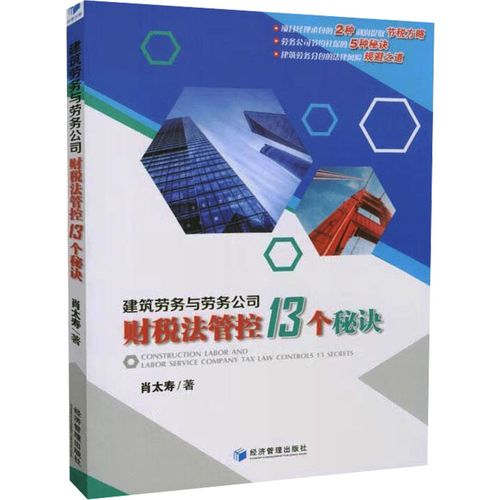
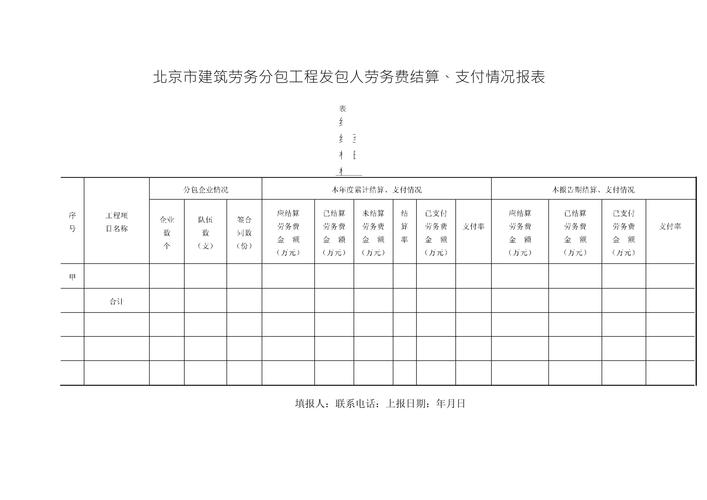
建筑劳务与劳务公司财税法管控13个秘诀
建筑劳务行业涉及大量用工与资金流动,财税法管控稍有不慎便可能引发税务风险、劳动争议甚至法律纠纷。以下13个秘诀,从合同、资金、税务、用工、法律五个维度,帮助建筑劳务公司与劳务公司实现合规降本。
一、合同流管控秘诀
1. 合同主体必须与实际用工单位一致:避免总包、分包、劳务公司三方法律关系混淆,防止被认定为转包或违法分包,导致合同无效。
2. 明确计价方式与结算节点:劳动合同或劳务分包合同应清晰约定按建筑面积、工日或工程量计价,并设定月度/节点结算单,避免口头约定。
3. 增加“农民工工资支付”专款条款:依据《保障农民工工资支付条例》,约定总包代发工资或劳务公司专户发放,防止因拖欠工资引发的连带责任。
二、资金流管控秘诀
4. 严禁个人账户收付工程款:所有劳务费必须通过公司对公账户流转,避免被税务机关认定为偷税或洗钱。
5. 工资发放“三流合一”:合同流、资金流、发票流必须指向同一法律主体。若总包代发工资,需有代发协议与劳务公司委托书,否则劳务公司无法税前扣除。
6. 保证金与押金单独台账:履约保证金、质量保证金应设立专用账户或专项台账,不得与劳务费混同,防止资金挪用。
三、税务管控秘诀
7. 选择正确的计税方法:建筑劳务一般纳税人可选简易计税(3%征收率)或一般计税(9%),清包工、甲供工程、老项目适用简易计税择优选择,但需提前备案。
8. 人工费成本凭证必须合规:工资表、银行代发记录、个税申报记录、社保缴纳记录四方一致,才能作为企业所得税税前扣除凭证。杜绝“白条”入账。
9. 差额征税与分包款扣除:劳务公司采用简易计税时,可扣除支付给分包方的分包款,但必须取得合法有效凭证(发票或收据),并按项目分别核算。
10. 个税与社保联动管理:对固定用工和临时用工分别处理,全日制员工必须缴纳社保并代扣个税;非全日制或灵活用工需取得税务代开发票或个人经营所得申报,避免被认定为劳动关系而补缴社保。典型案例:某劳务公司用“工资表+个人卡”发放临时工工资,被税局认定为偷逃个税及社保,补税罚款超80万元。
四、用工与法律管控秘诀
11. 区分劳动关系与劳务关系:建筑劳务公司应与工人签订以完成一定工作任务为期限的劳动合同,或通过合法劳务派遣、灵活用工平台合作,避免事实劳动关系带来的双倍工资、经济补偿金风险。
12. 工伤保险与雇主责任险全覆盖:按项目参加工伤保险(建筑业按项目参保),同时购买雇主责任险,转移工伤赔偿风险。未参保发生工伤,劳务公司承担全部待遇。
13. 建立垫付工资追偿机制:若总包或发包方要求劳务公司先行垫付工人工资,必须签署垫付协议,明确垫付性质、利息及追偿路径,并保留垫付凭证与催收记录,防止垫付变成赠送或无法追回。
****
财税法管控的核心是“证据链完整、资金流清晰、合同流一致”。建筑劳务公司应定期进行税务健康检查与用工合规审计,将这13个秘诀落地为制度与流程,方能在行业监管趋严的背景下行稳致远。
如若转载,请注明出处:http://www.hnydjzlw.com/product/1.html
更新时间:2026-10-07 06:34:33